Domain bioheilkräuter.de kaufen?
Wir ziehen mit dem Projekt
bioheilkräuter.de um.
Sind Sie am Kauf der Domain
bioheilkräuter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bioheilkräuter.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multimeter - TZ-Gesundheit<p>Mit diesem Multimeter lassen sich die Körperspannung sowie zahlreiche weitere Messwerte präzise bestimmen.</p> <p><b>Das Gerät richtet sich insbesondere an versiertere Anwender. Für Personen ohne technisches Grundverständnis ist die Nutzung <u>nicht</u> empfohlen, da die Anwendung ein gewisses Maß an Fachkenntnis erfordert.</b></p> <p><strong>Bitte beachten Sie:</strong> Eine telefonische Erklärung des Messaufbaus ist aus zeitlichen und technischen Gründen nicht möglich.</p> <h3><b><span style="font-size:14px;">Vorteile auf einen Blick:</span></b></h3> <ul><li>Messung der eigenen Körperspannung und weiterer Werte</li><li>Vielseitig einsetzbar</li><li>Batterien im Lieferumfang enthalten</li></ul><strong style="color:rgb(51,51,51);font-family:Roboto, Arial, sans-serif;font-size:16px;letter-spacing:normal;"><span style="font-size:14px;">Eine Videoanleitung findest Du hier: </span></stron...29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Hanf Gesundheit CBD-Diffusor für getrocknete Kräuter und AromaöleCBD-Diffusor – elegantes Gerät für Kräuter, Konzentrate und Kartuschen Entdecken Sie ein modernes Gerät, das elegantes Design, einfache Bedienung und maximale Vielseitigkeit verbindet. Der Diffusor ist für die Verwendung mit getrockneten Kräutern und Konzentraten konzipiert und ermöglicht so die Nutzung verschiedener Füllungen in einem kompakten Gerät. Dank austauschbarer Atomizer können Sie den Diffusor leicht an das gewählte Material anpassen. Der Glasaufsatz sorgt für eine komfortable Anwendung; die kompakten Maße machen den Diffusor zum idealen Begleiter für zu Hause und unterwegs. Was bedeutet Vorbestellung? Das Produkt wird nach der Bestellung innerhalb von etwa 30 Tagen geliefert. Eine Vorauszahlung ist nicht erforderlich. Warum werden Sie ihn lieben? 3 Anwendungsmöglichkeiten – für getrocknete Kräuter, Wachskonzentrate und 510-Kartuschen. LED-Spannungsanzeige – ermöglicht eine einfache Leistungseinstellung nach Ihren Vorlieben. 1000-mAh-Akku – ausreichend Energie für den täglichen Gebrauch. USB-C-Laden – schnelles und bequemes Aufladen. Automatische Abschaltung nach 5 Minuten Inaktivität – schont den Akku und erhöht die Sicherheit. Was ist im Lieferumfang enthalten? CBD-Diffusor Glasaufsatz Atomizer für getrocknete Kräuter Atomizer für Wachskonzentrate 2× Magnetring USB-C-Ladekabel Bedienungsanleitung Geschenkbox Technische Daten Kompatibilität: getrocknete Kräuter, Konzentrate Akkukapazität: 1000 mAh Laden: USB-C Anzeige: LED-Leistungseinstellung Automatische Abschaltung: nach 5 Minuten Inaktivität [w-form-5SNFW]99,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
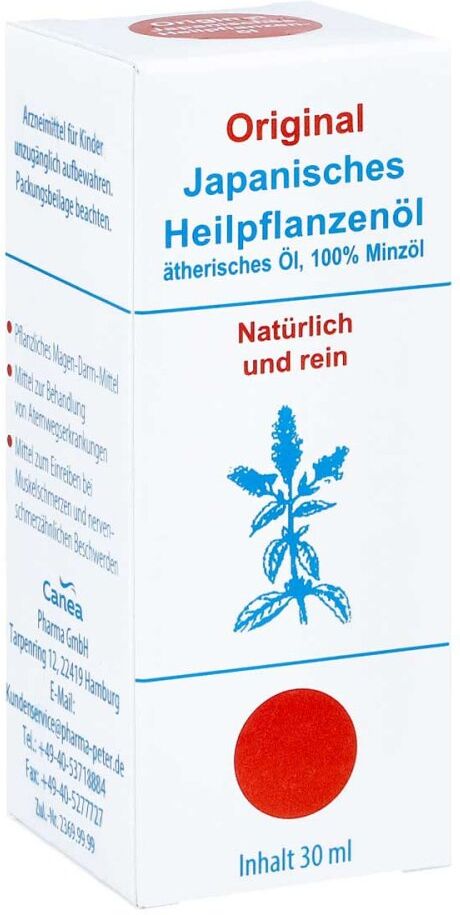
Japanisches Heilpflanzen-öl originalAnwendungsgebiet von Japanisches Heilpflanzen-öl originalJapanisches Heilpflanzen-öl original ist ein Öl zur innerlichen oder äußerlichen Anwendung bei Beschwerden im Magen-Darm-Bereich, zum Einreiben bei Nerven- und Muskelschmerzen und zum Inhalieren bei Atemwegserkrankungen. Wirkungsweise von Japanisches Heilpflanzen-öl originalDas Besondere an Japanisches Heilpflanzen-öl original: Das Öl ist 100% pflanzlich zusammengesetzt und kann zur innerlichen und äußerlichen Anwendung eingesetzt werden. Es wirkt schmerzlindernd und sorgt beim Inhalieren für eine freie Nase. Wirkstoffe / Inhaltsstoffe / ZutatenJapanisches Heilpflanzen-öl original enthält: 100 Prozent Minzöl. Zusammensetzung: Japanisches Heilpflanzen-öl original enthält: 30g Minzöl. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber Minzöl und/oder Menthol sollte dieses Produkt nicht angewendet werden. Nehmen Sie bei bestehenden Gallenerkrankungen das Produkt erst nach Rücksprache mit Ihrem Arzt ein. Japanisches Heilpflanzen-öl original: darf nicht angewendet werden von Säuglingen und Kleinkindern unter 2 Jahren ( Gefahr eine Kehlkopfkrampfes)DosierungAnwendungsempfehlung von Japanisches Heilpflanzen-öl original: Zur innerlichen Anwendung nehmen Sie 1 bis 3 x täglich 2 Tropfen in einem Glas warmen Wasser, alternativ auf Zucker ein. Bei äußerlicher Verwendung entnehmen Sie einige Tropfen von Japanisches Heilpflanzen-öl original und reiben Sie die entsprechende Schmerzstelle ein. Zur Inhalation bei Atemwegsinfekten geben Sie 3 bis 4 Tropfen von Japanisches Heilpflanzen-öl original in heißes Wasser.HinweiseDie weitere Einnahme von Japanisches Heilpflanzen-öl original sollte bei länger andauernden oder wiederkehrenden Beschwerden mit einem Arzt abgesprochen werden. Es können bei Personen mit Magenempfindlichkeit Magenbeschwerden auftreten. Japanisches Heilpflanzen-öl o7,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Multimeter - TZ-Gesundheit<p>Mit diesem Multimeter lassen sich die Körperspannung sowie zahlreiche weitere Messwerte präzise bestimmen.</p> <p><b>Das Gerät richtet sich insbesondere an versiertere Anwender. Für Personen ohne technisches Grundverständnis ist die Nutzung <u>nicht</u> empfohlen, da die Anwendung ein gewisses Maß an Fachkenntnis erfordert.</b></p> <p><strong>Bitte beachten Sie:</strong> Eine telefonische Erklärung des Messaufbaus ist aus zeitlichen und technischen Gründen nicht möglich.</p> <h3><b><span style="font-size:14px;">Vorteile auf einen Blick:</span></b></h3> <ul><li>Messung der eigenen Körperspannung und weiterer Werte</li><li>Vielseitig einsetzbar</li><li>Batterien im Lieferumfang enthalten</li></ul><strong style="color:rgb(51,51,51);font-family:Roboto, Arial, sans-serif;font-size:16px;letter-spacing:normal;"><span style="font-size:14px;">Eine Videoanleitung findest Du hier: </span></stron...29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
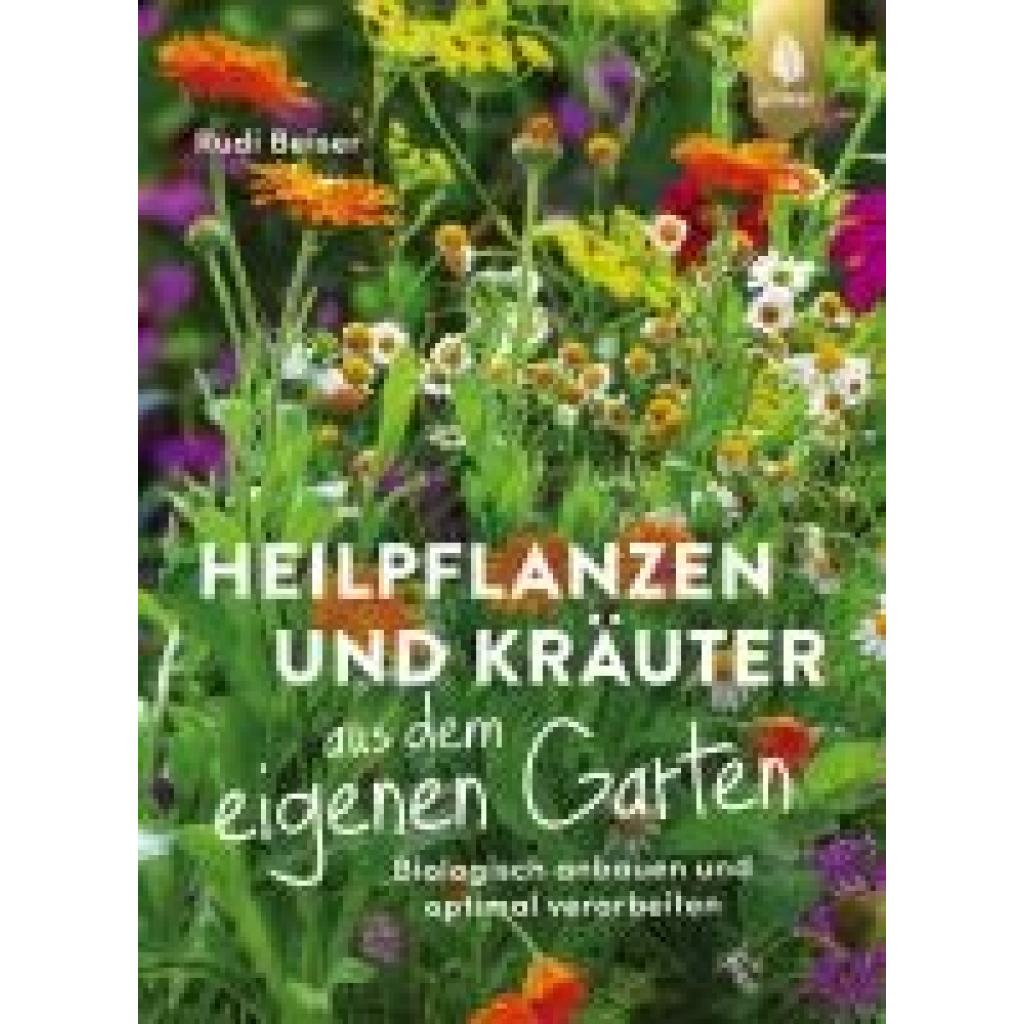
Beiser, Rudi: Heilpflanzen und Kräuter aus dem eigenen GartenHeilpflanzen und Kräuter aus dem eigenen Garten , Biologisch anbauen und optimal verarbeiten , Temperatursensoren > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20250123, Autoren: Beiser, Rudi, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: 134 Farbfotos und 10 farbige Zeichnungen, Themenüberschrift: NATURE / General, Keyword: Balkon; Garten; Heilkräter; Heilkräuter in Töpfen; Heilkräuter pflanzen; Heilkräuterbeete; Heilpflanzen; Heilpflanzen anbauen; Heilpflanzen ernten; Heilpflanzen im Garten; Heilpflanzen konservieren; Heilpflanzen verwenden; Heilpflanzenrezepte; Kräuter; Kräuter anbauen; Kräuter ernten; Kräuter haltbar machen; Kräuter in Kübeln; Kräuter verwenden; Kräuterbeete; Kräuterrezepte; Pflanzenporträts; Terrasse; frische Heilkräuter, Fachschema: Gärtner~Gartenbau / Gärtner~Garten~Gartenbau / Garten~Heilkräuter~Heilpflanze / Heilkräuter~Kräuter / Heilkräuter~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Pflanze / Anbau, Zucht, Fachkategorie: Kochen mit Kräutern und Gewürzen~Ratgeber Garten: Pflanzen und Pflege~Die Natur: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 170, Höhe: 16, Gewicht: 530, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden NaturheilkundeLeitfaden Naturheilkunde , Methoden, Konzepte und praktische Anwendung , Seife > Autopflege & Aufbereitung , Auflage: 8. Auflage, Erscheinungsjahr: 20250212, Redaktion: Schmiedel, Volker~Matejka, Rainer~Khokhar, Anika M. Rajput, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1340, Abbildungen: 90 farbige Abbildungen, Keyword: Naturheilverfahren; Komplementärmedizin; Ganzheitsmedizin; Weiterbildung; Heilpraktiker Ausbildung; TCM; TEM; TEK; Integrative Medizin; Interdisziplinäre Heilkunde; Kneipp; Traditionelle Chinesische Medizin; Traditionelle Europäische Medizin;, Fachschema: Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 152, Höhe: 48, Gewicht: 2, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,86,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.